Festgeld-Vergleich 2026

Beste Festgeldzinsen 10/2026

Tom Reimann

Tom Reimann

Aktualisiert am: 1. Oktober 2026

204 Ergebnisse

Keine Filter ausgewählt

Produktauswahl
Testnote
Tooltip anzeigen
Min. Zinshöhe
Tooltip anzeigen
%
Zinsgutschrift
Steuern
Mindestrating (S&P)
Tooltip anzeigen
Land Einlagensicherung
Online Banking Zugang
Tooltip anzeigen
Ident-Verfahren
Anbietertyp
Produktauswahl
Testnote
Tooltip anzeigen
Min. Zinshöhe
Tooltip anzeigen
%
Zinsgutschrift
Steuern
Mindestrating (S&P)
Tooltip anzeigen
Land Einlagensicherung
Online Banking Zugang
Tooltip anzeigen
Ident-Verfahren
Anbietertyp

204 Ergebnisse

Höchster Zinsertrag

1 Crédit Agricole Savings Festgeld langfristig

Crédit Agricole

Befriedigend (2,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr5/5
  • Ident-Verfahren0/5
  • Kontoverwaltung0/5
Punkte Gesamt55/100
entspricht

Befriedigend (2,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,50%
Zinsertrag
1.085,98€
Einlagensicherung
FR
Länderrating S&P

A+

2 Stellantis Direktbank Festgeld

Stellantis Direktbank

Gut (3,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung0/5
Punkte Gesamt75/100
entspricht

Gut (3,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,55%
Zinsertrag
1.083,90€
Einlagensicherung
FR
Länderrating S&P

A+

3 VUB, a.s. Max Festgeld

Gut (3,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt60/100
entspricht

Gut (3,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,59%
Zinsertrag
1.077,00€
Einlagensicherung
SK
Länderrating S&P

A

4 Opel Direktbank festgeld

Opel Bank

Gut (3,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung0/5
Punkte Gesamt75/100
entspricht

Gut (3,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,55%
Zinsertrag
1.065,00€
Einlagensicherung
FR
Länderrating S&P

A+

5 Bigbank Festgeld

Bigbank

Gut (3,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt60/100
entspricht

Gut (3,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,50%
Zinsertrag
1.050,00€
Einlagensicherung
EE
Länderrating S&P

A+

6 Signet Bank AS festgeld

Signet Bank

Ungenügend (0,5)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag0/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt10/100
entspricht

Ungenügend (0,5)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,50%
Zinsertrag
1.050,00€
Einlagensicherung
LV
Länderrating S&P

A

7 willbe Festgeld

wiLLBe

Gut (3,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating15/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt75/100
entspricht

Gut (3,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,47%
Zinsertrag
1.041,00€
Einlagensicherung
LI
Länderrating S&P

AAA

8 Ziraat-Bank Festgeld

Ziraat-Bank

Sehr gut (4,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating15/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt95/100
entspricht

Sehr gut (4,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,41%
Zinsertrag
1.040,44€
Einlagensicherung
DE
Länderrating S&P

AAA

9 SWK Bank Festgeld

SWK Bank

Sehr gut (4,5)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating15/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung0/5
Punkte Gesamt90/100
entspricht

Sehr gut (4,5)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,45%
Zinsertrag
1.035,00€
Einlagensicherung
DE
Länderrating S&P

AAA

10 European Merchant Bank festgeld

European Merchant Bank

Sehr gut (4,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt80/100
entspricht

Sehr gut (4,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,45%
Zinsertrag
1.035,00€
Einlagensicherung
LT
Länderrating S&P

A

11 European Merchant Bank festgeld

European Merchant Bank

Sehr gut (4,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt80/100
entspricht

Sehr gut (4,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,45%
Zinsertrag
1.035,00€
Einlagensicherung
LT
Länderrating S&P

A

12 Urbo Bankas festgeld

Urbo Bankas

Gut (3,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt60/100
entspricht

Gut (3,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,45%
Zinsertrag
1.035,00€
Einlagensicherung
LT
Länderrating S&P

A

13 Urbo Bankas Festgeld

Urbo Bankas

Gut (3,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt60/100
entspricht

Gut (3,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,45%
Zinsertrag
1.035,00€
Einlagensicherung
LT
Länderrating S&P

A

14 Banka Kovanica festgeld

Gut (3,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt60/100
entspricht

Gut (3,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,42%
Zinsertrag
1.026,00€
Einlagensicherung
HR
Länderrating S&P

A

15 Isbank IsWEB Festgeld

Isbank

Sehr gut (4,5)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating15/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung0/5
Punkte Gesamt90/100
entspricht

Sehr gut (4,5)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

Ø Zinsen p.a.
3,40%
Zinsertrag
1.020,00€
Einlagensicherung
DE
Länderrating S&P

AAA

Quelle: Zins- und Produktdaten von biallo.de

Hinweis: Wir können leider keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen auf dieser Seite übernehmen. Auf den Webseiten der entsprechenden Anbieter findest du alle aktuellen Produkt- und Preisinformationen. In unserem Vergleich geben wir nur Informationen an, die auch auf den Webseiten der Anbieter zur Verfügung stehen. Informationen aus sozialen Medien oder anderen Quellen werden nicht berücksichtigt. Unser Vergleich ist umfassend, aber bietet keinen vollständigen Marktüberblick. Länderratings sind nicht als Anlageempfehlung zu verstehen, sondern als Information für deine Anlageentscheidung. Wie wir die Produkte bewerten, findest du in unserer Übersicht. Als Highlights heben wir den Testsieger sowie besonders attraktive Angebote (z.B. eine hohe Startprämie) bei Produkten mit der Note „sehr gut“ farblich hervor.

*Das ist ein Werbe- oder Affiliate-Link. Wenn du darauf klickst und etwas kaufst oder abschließt, erhalten wir eine Provision. Für dich entstehen dadurch keine Mehrkosten und du unterstützt damit unsere Arbeit. Unsere Produktbewertungen bleiben davon unbeeinflusst. Erfahre hier, wie wir uns finanzieren.

Anbieter
1
Höchster Zinsertrag
Crédit Agricole
2
 
Stellantis Direktbank
3
 
VUB
4
 
Opel Bank
5
 
Bigbank
6
 
Signet Bank
7
 
wiLLBe
8
 
Ziraat-Bank
9
 
SWK Bank
10
 
European Merchant Bank
11
 
European Merchant Bank
12
 
Urbo Bankas
13
 
Urbo Bankas
14
 
Banka Kovanica
15
 
Isbank
Produktname
Stellantis
Direktbank Festgeld
VUB, a.s. Max
Festgeld
willbe Festgeld
Ziraat-Bank Festgeld
European Merchant
Bank festgeld
Urbo Bankas festgeld
Banka Kovanica
festgeld
Isbank IsWEB
Festgeld
Angebot
Ø Zinsen p.a.
3,50%
3,55%
3,59%
3,55%
3,50%
3,50%
3,47%
3,41%
3,45%
3,45%
3,45%
3,45%
3,45%
3,42%
3,40%
Zinsertrag
1.085,98€
1.083,90€
1.077,00€
1.065,00€
1.050,00€
1.050,00€
1.041,00€
1.040,44€
1.035,00€
1.035,00€
1.035,00€
1.035,00€
1.035,00€
1.026,00€
1.020,00€
Note

Befriedigend (2,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr5/5
  • Ident-Verfahren0/5
  • Kontoverwaltung0/5
Punkte Gesamt55/100
entspricht

Befriedigend (2,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Gut (3,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung0/5
Punkte Gesamt75/100
entspricht

Gut (3,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Gut (3,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt60/100
entspricht

Gut (3,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Gut (3,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung0/5
Punkte Gesamt75/100
entspricht

Gut (3,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Gut (3,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt60/100
entspricht

Gut (3,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Ungenügend (0,5)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag0/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt10/100
entspricht

Ungenügend (0,5)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Gut (3,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating15/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt75/100
entspricht

Gut (3,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Sehr gut (4,8)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating15/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt95/100
entspricht

Sehr gut (4,8)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Sehr gut (4,5)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating15/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung0/5
Punkte Gesamt90/100
entspricht

Sehr gut (4,5)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Sehr gut (4,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt80/100
entspricht

Sehr gut (4,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Gut (3,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt60/100
entspricht

Gut (3,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Gut (3,0)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt0/20
  • Länderrating0/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung5/5
Punkte Gesamt60/100
entspricht

Gut (3,0)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Sehr gut (4,5)

So haben wir bewertet

KriterienPunkte
  • Zinsertrag50/50
  • Autom. Abführung KapSt20/20
  • Länderrating15/15
  • Zinsgutschrift/Jahr0/5
  • Ident-Verfahren5/5
  • Kontoverwaltung0/5
Punkte Gesamt90/100
entspricht

Sehr gut (4,5)

Die Kriterien basieren auf regelmäßigen Community-Umfragen auf unseren Social Media Kanälen. Unsere Nutzer stimmen darüber ab, welche Eigenschaften bei Tagesgeld- und Festgeldkonten am wichtigsten sind. Diese Ergebnisse beeinflussen die Gewichtung im Vergleich.

10/2026

Zinsen p.a.
Ab 5.000€: 3,5%
Ab 1.000€: 3,55%
Ab 100€: 3,59%
Ab 1.000€: 3,55%
Ab 1.000€: 3,5%
Ab 15.000€: 3,5%
Ab 100€: 3,47%
Ab 2.500€: 3,41%
Ab 10.000€: 3,45%
Ab 5.000€: 3,45%
Ab 5.000€: 3,45%
Ab 10.000€: 3,45%
Ab 10.000€: 3,45%
Ab 2.500€: 3,42%
Ab 2.500€: 3,4%
Anlagedauer
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
2 Jahre
Zeitpunkt Zinsgutschrift

Monatlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Jährlich

Zinseszins
Min. Betrag

5.000€

500€

100€

1.000€

1.000€

15.000€

100€

2.500€

10.000€

5.000€

5.000€

10.000€

10.000€

2.500€

2.500€

Maximalbetrag

1.000.000€

–

100.000€

1.000.000€

100.000€

100.000€

100.000€

1.000.000€

–

100.000€

100.000€

1.000.000€

100.000€

250.000€

–

Einlagensicherung
FR
FR
SK
FR
EE
LV
LI
DE
DE
LT
LT
LT
LT
HR
DE
Länderrating S&P

A+

A+

A

A+

A+

A

AAA

AAA

AAA

A

A

A

A

A

AAA

Kontoverwaltung
Web
Web
Web
iOS
Android
Web
Web
iOS
Android
Web
iOS
Android
Web
iOS
Android
Web
iOS
Android
Web
Web
iOS
Android
Web
iOS
Android
Web
iOS
Android
Web
iOS
Android
Web
iOS
Android
Web
Autom. Abführung KapSt
Zinsportal

Bank

Bank

Check24

Bank

Bank

Raisin

Bank

Bank

Bank

Check24

Raisin

Check24

Raisin

Check24

Bank

Kündigung
Kündigung muss spätestens 3 Werktage vor Laufzeitende erfolgen
Festgeld-Vertrag endet bei Laufzeitende automatisch, keine separate Kündigung nötig
Festgeld-Vertrag endet bei Laufzeitende automatisch, keine separate Kündigung nötig.
Festgeld-Vertrag endet bei Laufzeitende automatisch, keine separate Kündigung nötig Verlängerung (Prolongation) vier Wochen vor Fälligkeit im Onlinebanking möglich
Festgeld-Vertrag endet bei Laufzeitende automatisch, keine separate Kündigung nötig.
nein
Kündigung muss bis spätestens drei Tage vor Laufzeitende eingehen, sonst automatische Verlängerung um die gleiche Laufzeite inklusive aufgelaufener Zinsen zum dann gültigen Zinssatz
Festgeld-Vertrag endet bei Laufzeitende automatisch, keine separate Kündigung nötig.
Festgeld-Vertrag endet bei Laufzeitende automatisch, keine Verlängerung möglich
Festgeld-Vertrag endet bei Laufzeitende automatisch, keine separate Kündigung nötig.
Sofern nichts anderes im Vertrag vermerkt ist, endet das Festgeld automatisch bei Laufzeitende; automatische Verlängerung (Prolongation) möglich
Ident-Verfahren
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Post-Ident (in einer Filiale)
Video-Ident
Empfehlung
Besonderheiten

Zinszahlungen bei Laufzeiten bis zu 12 Monaten finden jeweils zum Laufzeitende statt. Verrechnungskonto: Girokonto

Eröffnung eines Tagesgeldkontos als Voraussetzung Gemeinschaftskonto möglich

–

jährliche Zinszahlung auf das Tagesgeldkonto oder endfällige Zinszahlung (Zinseszinseffekt) Eröffnung eines Tagesgeldkontos als Voraussetzung Kinderkonto möglich

Zinsauszahlungen jährlich oder am Ende der Laufzeit

–

Powered by Liechtensteinische Landesbank (LLB) Kann nur per App geführt werden. Bis zu drei Festgeldkonten (mit drei unterschiedlichen Währungen) können eröffnet werden. Zinsen unterliegen täglicher Schwankung. Verbindliche und aktuelle Konditionen sind jederzeit in der wiLLBe-App ersichtlich.

Die Zinszahlungen beim Festgeld erfolgen bei Laufzeiten bis zu 1 Jahr immer endfällig und bei einer Laufzeit ab 1 Jahr wahlweise jährlich ab Beginn des Anlagezeitraumes oder mit Ablauf des Anlagezeitraumes.

Der Kunde bestätigt die Festgeldanlage durch Überweisen des gewählten Geldbetrags sowie durch seine Legitimation einfach per Online-Legitimation oder dem PostIdent über die Deutsche Post. Es bedarf keiner Unterschrift des Kunden mehr. Festgeld für Firmenkunden möglich (abweichende Zinssätze)

–

15 Prozent Quellensteuer auf Zinserträge in Litauen (nicht über Weltsparen reduzierbar)

–

–

–

Eröffnung eines Verrechnungskontos (''Isweb-Konto'') als Voraussetzung Zinszahlung am Laufzeitende bzw. jährlich bei einem Anlagezeitraum von mehr als 12 Monaten Postident per Video-Identifikation

Quelle: Zins- und Produktdaten von biallo.de

Hinweis: Wir können leider keine Gewähr für die Aktualität, Richtigkeit und Vollständigkeit der Informationen auf dieser Seite übernehmen. Auf den Webseiten der entsprechenden Anbieter findest du alle aktuellen Produkt- und Preisinformationen. In unserem Vergleich geben wir nur Informationen an, die auch auf den Webseiten der Anbieter zur Verfügung stehen. Informationen aus sozialen Medien oder anderen Quellen werden nicht berücksichtigt. Unser Vergleich ist umfassend, aber bietet keinen vollständigen Marktüberblick. Länderratings sind nicht als Anlageempfehlung zu verstehen, sondern als Information für deine Anlageentscheidung. Wie wir die Produkte bewerten, findest du in unserer Übersicht. Als Highlights heben wir den Testsieger sowie besonders attraktive Angebote (z.B. eine hohe Startprämie) bei Produkten mit der Note „sehr gut“ farblich hervor.

*Das ist ein Werbe- oder Affiliate-Link. Wenn du darauf klickst und etwas kaufst oder abschließt, erhalten wir eine Provision. Für dich entstehen dadurch keine Mehrkosten und du unterstützt damit unsere Arbeit. Unsere Produktbewertungen bleiben davon unbeeinflusst. Erfahre hier, wie wir uns finanzieren.
Was ist Festgeld?

Festgeld bietet dir eine längerfristige und risikoarme Anlagemöglichkeit, die von den meisten Filial- und Direktbanken angeboten wird. Die wichtigsten Kriterien bei der Wahl eines Festgeld-Anbieters sind Laufzeit, Zinsen und Einlagensicherung:

  • Laufzeit: Festgeld wird über einen zuvor festgelegten Zeitraum investiert und innerhalb dieser Zeit verzinst.

  • Zinsen: Festgeldzinsen werden von der Bank sicher zugesagt und ändern sich nicht während des vereinbarten Zeitraums.

  • Einlagensicherung: Festgeld ist eine vergleichsweise sichere Geldanlage, da das investierte Geld durch die Einlagensicherung bei einer Insolvenz der Bank geschützt ist.

⚠️

Festgeld ist kein Tagesgeld
Festgeld ist nicht zu verwechseln mit Tagesgeld. Festgeld wird für eine längere Zeit abgeschlossen und ist erst nach Laufzeitende wieder verfügbar. Tagesgeld hingegen ist täglich verfügbar, hier kannst du also jederzeit eine Auszahlung verlangen. Ein Tagesgeldkonto läuft außerdem unbefristet und bietet in der Regel etwas niedrigere Zinsen als Festgeld.

Wie hoch sind die Zinsen?

Wenn du Festgeldangebote miteinander vergleichst, stellst du vermutlich fest, wie unterschiedlich die Verzinsung von Bank zu Bank ist. Auch die Laufzeit spielt eine Rolle: Kurzfristige Investments mit einer Laufzeit von sechs Monaten oder einem Jahr sind meist nicht so hoch verzinst wie mittel- bis langfristige Geldanlagen. Das hat mit der Zinsstrukturkurve zu tun: Diese beschreibt, wie sich kurzfristige Zinsen von langfristigen Zinsen unterscheiden. In der Regel liegen die langfristigen Zinsen über den kurzfristigen.

Die höheren langfristigen Zinsen spiegeln das größere Zinsänderungsrisiko bei einer längeren Laufzeit wider: Stell dir vor, du hast zu einem Zinssatz von 3% ein Festgeldangebot über eine Laufzeit von 5 Jahren abgeschlossen. Nach einem Jahr steigen die Zinsen auf 5%. Du bist aber für weitere 4 Jahre an das Festgeld zu 3% gebunden und kannst das Kapital nicht zu 5% anlegen. Hättest du das Festgeld nur für 1 Jahr abgeschlossen, könntest du danach umschichten und von den 5% Zinsen profitieren.

⏱️

Höhere Zinsen trotz kürzerer Laufzeit?
Es kann auch vorkommen, dass die Angebote für kürzere Laufzeiten höhere Zinsen bieten als bei längeren Laufzeiten. Das liegt daran, dass Banken und Marktteilnehmer generell sinkende Zinsen erwarten. Man spricht hier auch von einer inversen Zinsstrukturkurve, bei der die kurzfristigen Zinsen über den langfristigen liegen.

In der folgenden Tabelle findest du exemplarisch die aktuelle Höhe der Zinsen bei einem Anlagebetrag von 10.000€:

LaufzeitZinsen
1 Jahrbis zu 2,5%
3 Jahrebis zu 2,5%
5 Jahrebis zu 2,8%
10 Jahrebis zu 2,75%

Das beste Festgeldangebot finden

In unserem Festgeld-Vergleich siehst du, welche Bank dir je nach Laufzeit und Anlagevolumen die höchsten Zinsen verspricht. Häufig bieten die Banken für unterschiedliche Laufzeiten verschiedene Zinssätze an. Gelegentlich variiert die Verzinsung auch in Abhängigkeit von der gewünschten Anlagesumme. Du kannst einfach deinen gewünschten Anlagebetrag, die Anlagedauer sowie den bevorzugten Staat und Anbieter angeben und erhältst die für dich besten Festgeldangebote. Dabei siehst du auch, mit wie viel Euro an Zinsen du bei dem jeweiligen Angebot rechnen kannst.

Worauf solltest du beim Festgeld achten?

Wenn du in der Lage sein willst, dein Geld täglich abbuchen zu können, ist Festgeld nicht die richtige Wahl für dich. Sofern du aber über längere Zeit sicher nicht über das angelegte Geld verfügen musst und du die folgenden Aspekte beachtest, kann Festgeld eine interessante Option für den risikoarmen Teil deines Vermögens sein.

Wiederanlage vermeiden

Manche Banken bieten zum Ablauf des Vertrags eine automatische Wiederanlage des eingezahlten Geldes an. Allerdings ist es möglich, dass du das Geld bereits zum Ablauf des Vertrags benötigst oder schon anderweitig verplant hast. Häufig ist es sinnvoll, von einer automatischen Wiederanlage abzusehen, um die Angebote zum Vertragsablauf neu zu vergleichen und um zu prüfen, ob du das ausgezahlte Geld für etwas anderes benötigst. In unserem Festgeld-Vergleich erfährst du unter dem Punkt „Kündigung“ Genaueres dazu.

Vorzeitiger Zugriff auf Festgeld

Während der vereinbarten Laufzeit ist der in Festgeld investierte Betrag nicht oder nur sehr schwierig kündbar. Das liegt daran, dass die Bank damit arbeitet und die Summe ihrerseits am Markt investiert. Eine vorzeitige Kündigung ist in der Regel nicht möglich. Nähere Informationen entnimmst du den Vertragsbedingungen. Unter besonderen Umständen kann eine Kündigung aus wichtigem Grund möglich sein, beispielsweise bei einer drohenden Privatinsolvenz oder wenn der Kontoinhaber verstirbt.

⚠️

Kosten bei vorzeitiger Kündigung
Manche Banken bieten eine vorzeitige Kündigung an, in diesem Fall musst du allerdings mit einem Verlust und zusätzlichen Kosten rechnen. Deshalb solltest du nur eine Summe investieren, die du innerhalb des vereinbarten Zeitraums sicher nicht benötigst. Kalkuliere lieber etwas vorsichtiger und investiere nicht dein gesamtes Geld, sondern behalte eine solide Rücklage, die du als täglich verfügbares Tagesgeld anlegst.

Zinstreppe

Eine Möglichkeit, um dein Festgeld etwas flexibler zu gestalten und um von etwaigen Zinserhöhungen zu profitieren, ist der Aufbau einer Zinstreppe. Hierbei staffelst du dein in Festgeld zu investierendes Kapital nach unterschiedlichen Laufzeiten. Wenn du beispielsweise insgesamt für 4 Jahre in Festgeld anlegen möchtest, kannst du den Gesamtbetrag vierteln und jeweils ein Viertel in Laufzeiten zu 1 Jahr, 2,3 und 4 Jahren investieren.
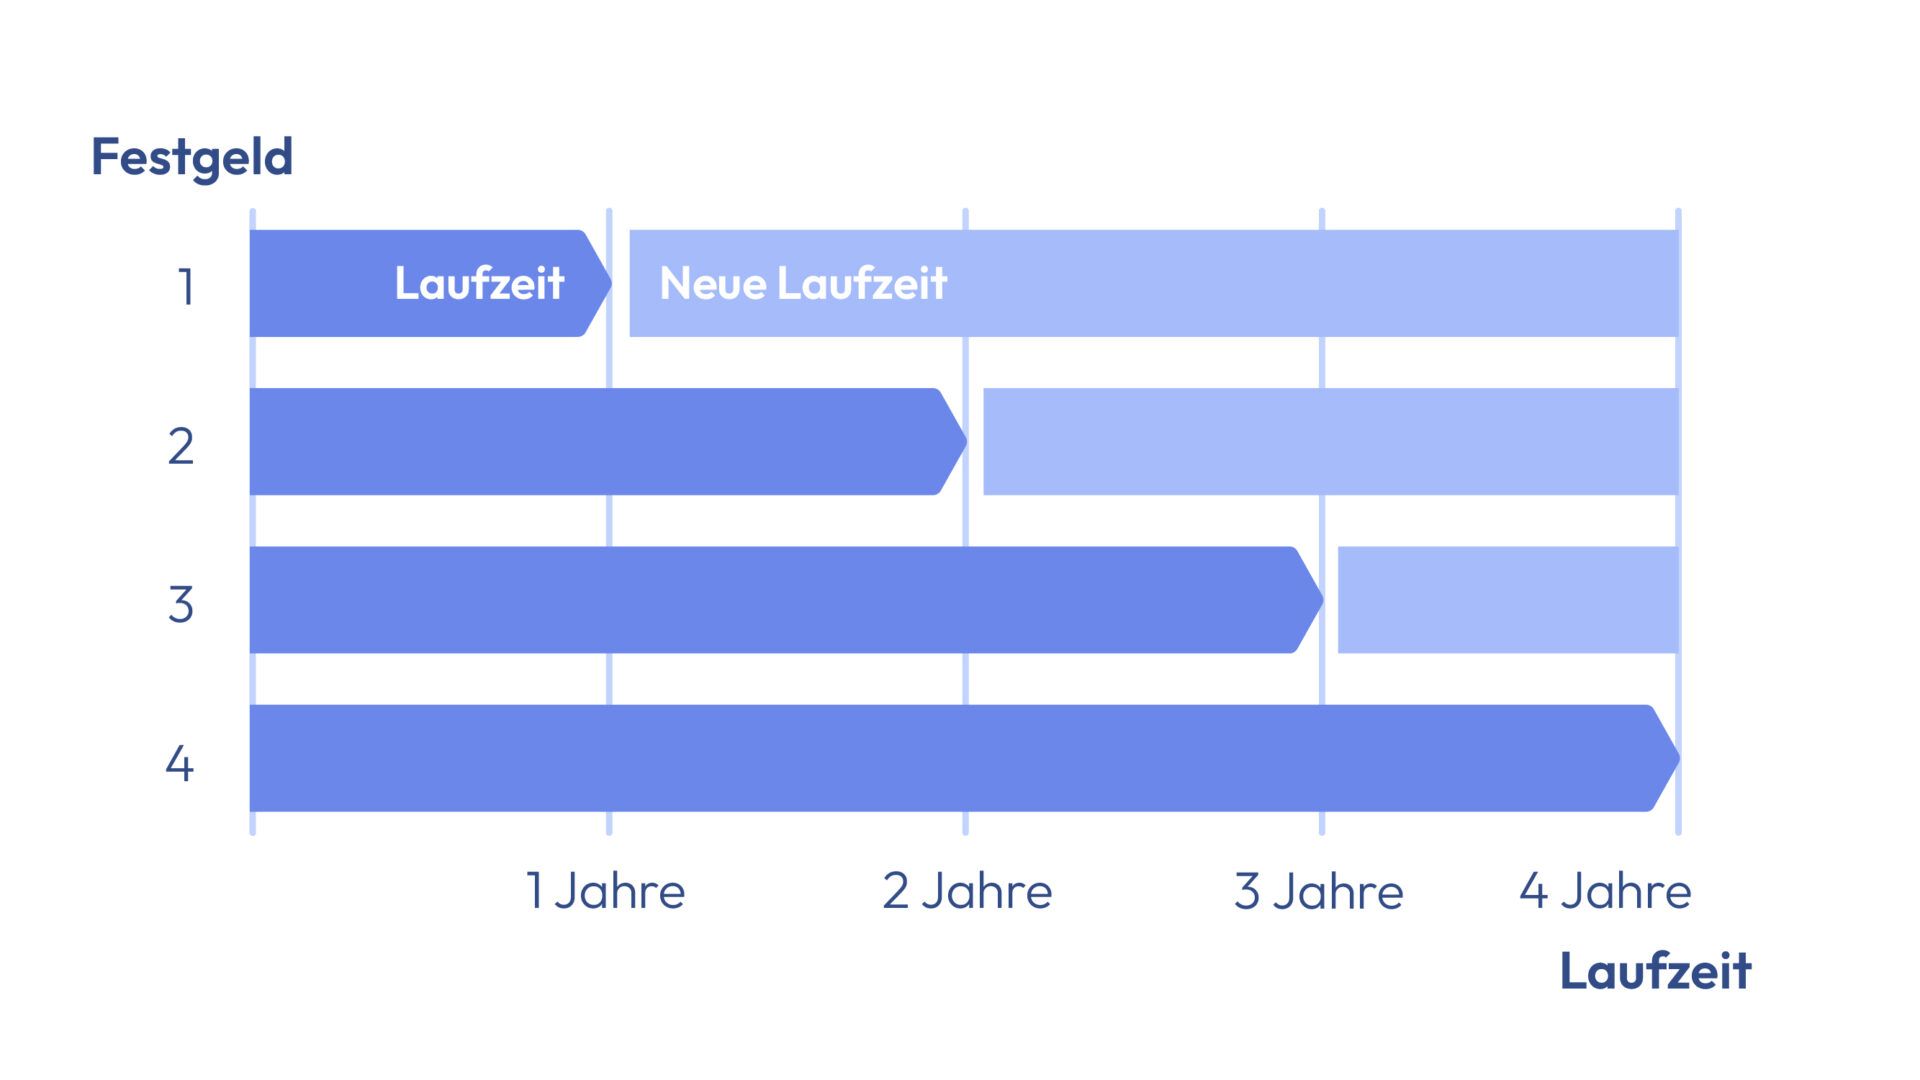
Darstellung einer Zinstreppe mit einer Gesamtlaufzeit von 4 Jahren
Darstellung einer Zinstreppe mit einer Gesamtlaufzeit von 4 Jahren.

Nach einem Jahr bekommst du dann den Betrag aus der einjährigen Laufzeit ausbezahlt und kannst entscheiden, ob du diesen Betrag erneut in Festgeld investieren möchtest oder für etwas anderes verwendest. Nach zwei Jahren wird der Betrag der zweijährigen Laufzeit ausgezahlt, und so weiter. Bei einer Wiederanlage in Festgeld erhältst du dann je nach Zinsentwicklung bessere oder schlechtere Angebote.

Welche Steuern fallen auf Festgeld an?

Zinseinkünfte aus Festgeld sind Kapitalerträge und werden mit 25% Kapitalertragsteuer zzgl. 5,5% Solidaritätszuschlag und eventuell Kirchensteuer besteuert. Deutsche Banken führen diese Steuern in der Regel automatisch an das Finanzamt ab, wohingegen du bei einigen ausländischen Banken selbst aktiv werden und die Zinserträge in der Anlage KAP dem Finanzamt melden musst. Wenn du auf diesen Aufwand verzichten möchtest, achte auf den grünen Haken beim Kriterium „Autom. Abführung KapSt“ in unserem Festgeld-Vergleich. Gegebenenfalls kannst du auch einen Freistellungsauftrag bei der Bank einrichten.

🌏

Achtung mit der Quellensteuer
Je nach Land kann auch noch zusätzlich zur deutschen Besteuerung eine Quellensteuer anfallen. Bevor du ein Festgeldkonto außerhalb von Deutschland eröffnest, solltest du sicherstellen, dass das Land entweder keine Quellensteuer auf Zinserträge erhebt oder ein Doppelbesteuerungsabkommen existiert, wodurch die Quellensteuer auf die deutsche Steuer angerechnet wird. Keine Gedanken um zu viel gezahlte Quellensteuer musst du dir beispielsweise bei Festgeldangeboten aus Frankreich, Estland, Schweden oder den Niederlanden.

Was sind die Vorteile und Nachteile von Festgeld?

Vor- & Nachteile

  • Sparanlage mit sehr geringem Risiko
  • eignet sich, um in den nächsten Jahren nicht benötigtes Geld verzinst zu „parken“
  • fest kalkulierbarer Zinssatz je nach Anbieter und Laufzeit

  • kein regelmäßiges Besparen möglich
  • keine Liquidität, da Laufzeit festgelegt
  • Zinsänderungsrisiko
  • Langfristig gibt es bessere Alternativen mit höheren Rendite-Erwartungen

Festgeld kommt für jeden Investor infrage, der eine bestimmte Summe angespart hat und diese mittel- bis langfristig sicher anlegen möchte. Du profitierst von den Zinsen, die dir heute schon garantiert sind und die sich auch dann nicht ändern, wenn die Leitzinsen steigen oder sinken. Dies bedeutet allerdings auch, dass du von steigenden Leitzinsen während der Laufzeit deines Festgeldes nicht profitierst, sondern weiterhin den im Vorhinein vereinbarten Zinssatz erhältst (Zinsänderungsrisiko).

Festgeld lässt sich nicht besparen wie bei einem ETF-Sparplan, sondern die zu investierende Summe muss von Beginn an eingezahlt werden. Möchtest du das Geld für einen langen Zeitraum anlegen, können auch andere Investmentmöglichkeiten wie Aktien oder ETFs eine Alternative darstellen. Diese sind riskanter als Festgeld, bieten aber auch langfristig betrachtet höhere Renditechancen.

Wie sicher ist Festgeld?

Festgeld gilt als sehr sichere Form der Geldanlage, da der investierte Betrag keinen Kursschwankungen unterliegt, wie es etwa bei Aktien der Fall ist. Am Ende der Laufzeit erhältst du dein ursprünglich eingezahltes Kapital zuzüglich der angesammelten Zinsen wieder ausbezahlt.

Einlagensicherung

Auch wenn deine Bank während der Laufzeit zahlungsunfähig wird, sind angelegte Kundengelder bis zur vereinbarten Summe vor dem Zugriff der Gläubiger abgesichert. Diese Summe beträgt EU-weit mindestens 100.000€ pro Anleger und Bank, kann aber auch darüber hinausgehen. Diese Einlagensicherung der Banken ist ein Instrument zur Absicherung von angelegten Kundengeldern. Sie ist innerhalb der EU bei allen Banken in Form einer Mindestabsicherung identisch geregelt. Danach sind bei allen Anbietern in Europa angelegte Gelder bis zu 100.000€ pro Anleger geschützt, wenn die Bank in eine wirtschaftliche Schieflage gerät oder Konkurs anmeldet.

🔒

Freiwillige Einlagensicherung
Bei einigen deutschen Banken geht die Einlagensicherung über das Mindestmaß von 100.000€ hinaus. Zu dieser freiwilligen Einlagensicherung kannst du dir genauere Informationen bei deiner Bank einholen. Vor allem bei Banken im Ausland solltest du dich genau über die Einlagensicherung der jeweiligen Bank informieren.

Bonität der Länder

Die Einlagensicherung wird von den jeweiligen EU-Staaten garantiert. Sollte das Sicherungssystem der Banken nicht ausreichen, um die Forderungen aus der Einlagensicherung abzudecken, müssen die jeweiligen Staaten einspringen. Deshalb solltest du auch auf eine ausreichende Bonität des Landes achten, in dem die Bank beheimatet ist. Wir listen im Festgeld-Vergleich nur „Investment Grade“ (anlagewürdige) Angebote mit einem Länderrating von mindestens AA- auf.

So eröffnest du ein Festgeldkonto

  • Festgeld-Angebot finden
    Nutze unseren Festgeld-Vergleich, um ein für dich passendes Festgeld-Angebot zu finden.
  • Konto eröffnen
    Eröffne dein Festgeldkonto.
  • Authentifizierung
    Durchlaufe den Legitimations-Prozess.
  • Geld einzahlen
    Zahle das anzulegende Geld von deinem hinterlegten Girokonto auf das Festgeldkonto ein.

Um ein Festgeldkonto zu eröffnen, benötigst du ein Girokonto, das als Referenz- oder Verrechnungskonto dient. Von diesem Girokonto zahlst du Geld auf dein Festgeldkonto ein und auf dieses Girokonto wird auch die Auszahlung nach dem Ablauf getätigt. Solltest du dein Girokonto während der Laufzeit ändern, teilst du dies deiner Bank mit, damit die Auszahlung auf das neue Konto durchgeführt wird.

Wenn du Neukunde beim Festgeld-Anbieter bist, ist zur Kontoeröffnung eine Legitimation erforderlich. Sie wird in der Regel durch das Postident-Verfahren online oder auch vor Ort in einer Filiale durchgeführt. Aus unserem Festgeld-Vergleich kannst du entnehmen, welche Voraussetzungen bei der Kontoeröffnung bei deiner bevorzugten Bank zu erfüllen sind. Wenige Tage nach der Legitimation ist dein Konto eröffnet und du kannst die Einzahlung leisten.

🇩🇪

Festgeld-Vergleich Deutschland
Du möchtest ein Festgeldkonto bei einem deutschen Anbieter eröffnen? Mit unserem Festgeld-Vergleich Deutschland kannst du aus über 130 Festgeld-Anbietern mit Einlagensicherung in Deutschland das für dich beste Angebot heraussuchen.

Häufig gestellte Fragen zu Festgeld

Für wen eignet sich Festgeld?

Worin liegt der Unterschied zum Tagesgeld?

Sind Festgeld und Termingeld das gleiche?

Alle Festgeld-Vergleiche